เจาะลึก “ขายฝาก vs จำนอง” ก่อนเอาที่ดินแลกเงินก้อน: รู้อะไรบ้างก่อนเซ็นสัญญาเพื่อไม่ให้เสียบ้าน?

 30 ต.ค. 2569 | 51

ขายฝากคืออะไร ต่างจากจำนองตรงไหน อ่านให้จบก่อนเอาที่ดินไปแลกเงินก้อน
มีที่ดินอยู่หนึ่งแปลง มีบ้านอยู่หนึ่งหลัง แต่ในบัญชีไม่มีเงินสดพอสำหรับสิ่งที่ต้องจ่ายในอีกสองสัปดาห์ข้างหน้า เจ้าของกิจการที่ต้องหมุนเงินให้ทันรอบบิล ครอบครัวที่มีค่าใช้จ่ายก้อนใหญ่เข้ามาแบบไม่ทันตั้งตัว หรือคนที่ยื่นกู้กับสถาบันการเงินแล้วไม่ผ่านเกณฑ์ ล้วนเคยยืนอยู่ตรงจุดเดียวกันนี้ คือมีทรัพย์สินมูลค่าสูงอยู่ในมือ แต่เปลี่ยนเป็นเงินสดไม่ทัน
พอเริ่มหาทางออก จะเจอสองคำที่โผล่มาคู่กันเสมอ คือ ขายฝาก กับ จำนอง ทั้งคู่ใช้อสังหาริมทรัพย์เป็นตัวตั้ง ทั้งคู่พูดถึงเงินก้อนและกำหนดเวลา จนหลายคนเข้าใจว่ามันคือเรื่องเดียวกันที่เรียกต่างกัน แต่ในทางกฎหมายสองคำนี้อยู่กันคนละโลก และจุดที่ต่างกันมากที่สุดคือเรื่องที่สำคัญที่สุดสำหรับเจ้าของทรัพย์ นั่นคือ กรรมสิทธิ์ ใครก็ตามที่กำลังชั่งใจว่าจะขายฝากบ้านหรือที่ดินของตัวเอง ควรรู้กลไกของมันให้ครบก่อนหยิบปากกาขึ้นมาเซ็น

ครบในที่นี้หมายถึงสามเรื่อง คือ กรรมสิทธิ์จะย้ายไปอยู่กับใครและย้ายตอนไหน กำหนดเวลาไถ่คืนคือวันไหนและต้องใช้เงินเท่าไร และมีค่าใช้จ่ายอะไรบ้างที่ยังไม่ได้ถูกพูดถึงในนัดแรก ส่วนใครที่ยังไม่แน่ใจว่าอยากปล่อยกรรมสิทธิ์ออกจากมือ การหาผู้ให้บริการ รับจำนองที่ดิน ก็เป็นอีกเส้นทางที่ควรเอามาวางเทียบกันตั้งแต่ต้น ไม่ใช่มารู้ทีหลังตอนที่เซ็นสัญญาไปแล้ว

เนื้อหาต่อจากนี้เป็นข้อมูลทั่วไปเกี่ยวกับอสังหาริมทรัพย์และข้อกฎหมายที่เกี่ยวข้อง เพื่อใช้ประกอบความเข้าใจก่อนตัดสินใจ ไม่ใช่คำแนะนำทางกฎหมายหรือคำแนะนำทางการเงินเฉพาะบุคคล ก่อนทำนิติกรรมจริงควรตรวจสอบเงื่อนไขกับผู้เชี่ยวชาญและหน่วยงานที่เกี่ยวข้องอีกครั้ง

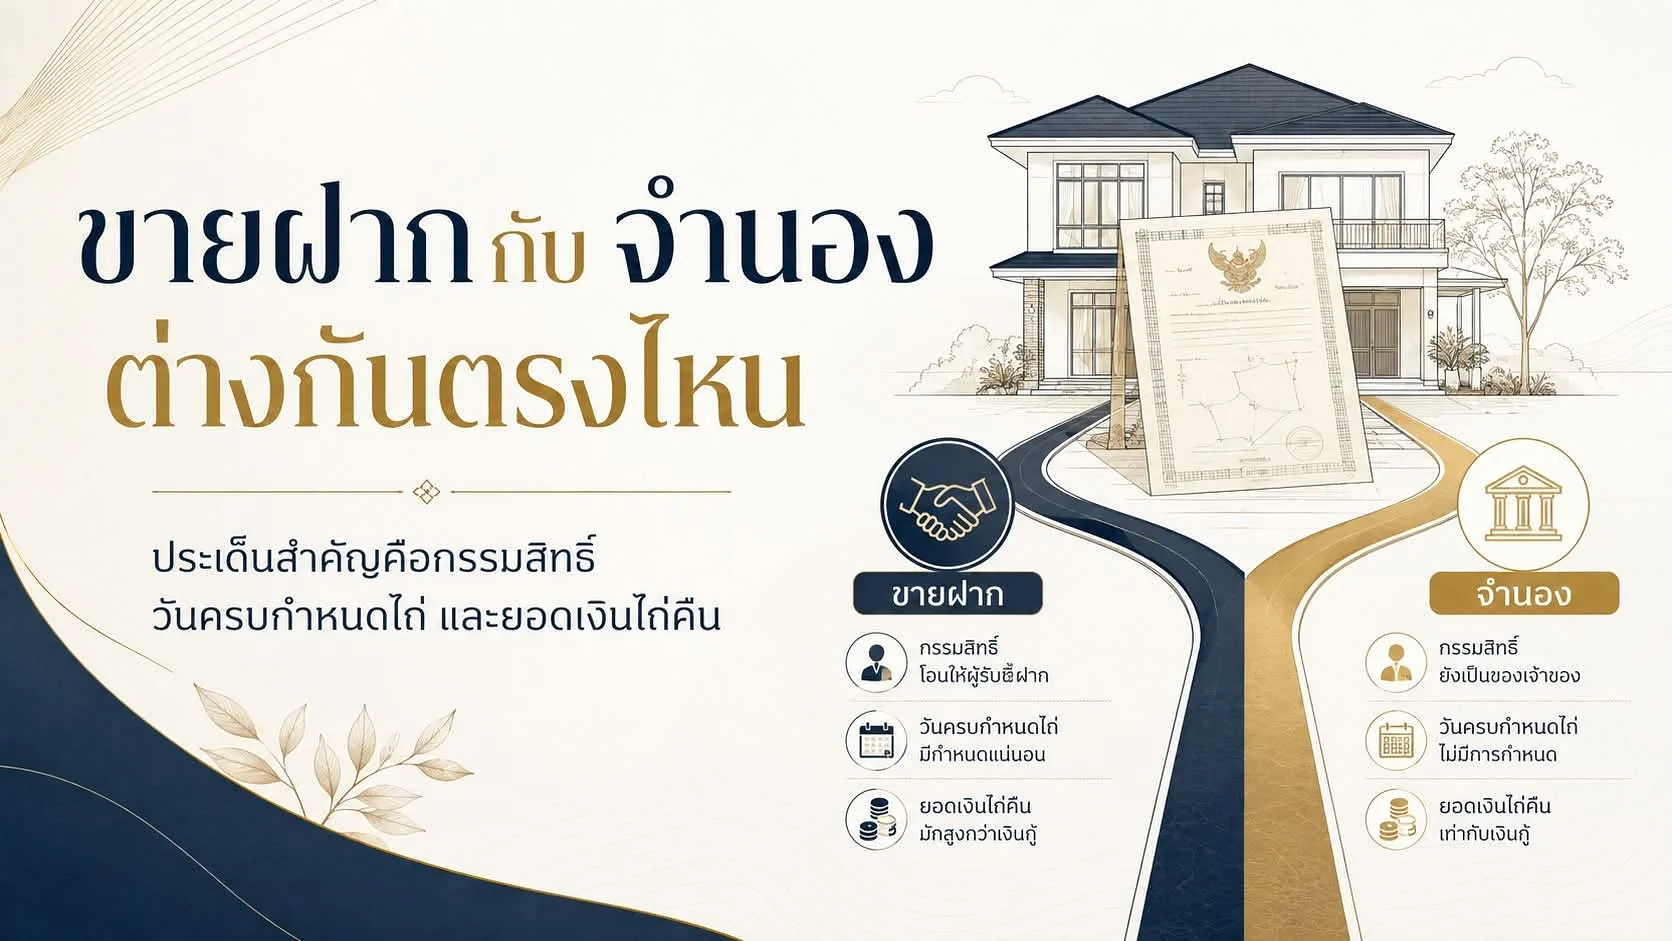
สรุปสั้น ๆ ขายฝากกับจำนองต่างกันที่กรรมสิทธิ์
ถ้ามีเวลาอ่านแค่ย่อหน้าเดียว ให้จำย่อหน้านี้ ขายฝากคือสัญญาซื้อขายรูปแบบหนึ่ง กรรมสิทธิ์ในทรัพย์จะโอนไปยังผู้ซื้อฝากตั้งแต่วันที่จดทะเบียน โดยผู้ขายฝากได้สิทธิไถ่ทรัพย์คืนภายในระยะเวลาที่ตกลงกันไว้ ส่วนจำนองคือการนำทรัพย์ไปเป็นหลักประกันการชำระหนี้ กรรมสิทธิ์ยังอยู่กับเจ้าของทรัพย์ตามเดิม ความต่างข้อนี้คือหลักการที่กรมที่ดินอธิบายไว้ตรง ๆ และเป็นจุดที่ควรเข้าใจให้ชัดก่อนจะไปถกกันเรื่องวงเงินหรือความรวดเร็วในการอนุมัติ เพราะสองเรื่องหลังเป็นแค่เงื่อนไขทางธุรกิจ แต่เรื่องกรรมสิทธิ์คือเรื่องสิทธิในทรัพย์สินของคุณโดยตรง และไม่มีคำตอบสำเร็จรูปว่าแบบไหนดีกว่า สำหรับทุกคน เพราะคำตอบขึ้นอยู่กับความสามารถในการหาเงินมาคืนตามกำหนด ความเสี่ยงที่รับไหว และเงื่อนไขที่เขียนอยู่ในสัญญาฉบับตรงหน้า ไม่ใช่ขึ้นอยู่กับว่าใครโฆษณาว่าอนุมัติเร็วกว่ากัน
ขายฝากคืออะไร ทำไมถึงไม่เหมือนการกู้เงินทั่วไป

คนจำนวนมากเข้าใจว่าขายฝากคือ การกู้เงินโดยใช้โฉนดค้ำ ซึ่งเป็นความเข้าใจที่คลาดเคลื่อนตั้งแต่ตั้งต้น เพราะโครงสร้างทางกฎหมายของมันไม่ใช่การกู้ แต่เป็นการซื้อขาย

ขายฝากมีการโอนกรรมสิทธิ์จริง ไม่ใช่แค่วางเป็นหลักประกัน

เมื่อจดทะเบียนขายฝากที่สำนักงานที่ดินเสร็จ กรรมสิทธิ์ในอสังหาริมทรัพย์แปลงนั้นจะตกเป็นของผู้ซื้อฝากทันที ชื่อในเอกสารสิทธิ์เปลี่ยน สถานะทางกฎหมายเปลี่ยน สิ่งที่ผู้ขายฝากเก็บไว้กับตัวคือ สิทธิไถ่ ซึ่งเป็นสิทธิที่จะซื้อทรัพย์นั้นกลับคืนมาภายในระยะเวลาที่กำหนดไว้ในสัญญา กรมที่ดินอธิบายหลักการเดียวกันนี้ไว้ว่า หากพ้นกำหนดเวลาแล้วผู้ขายฝากไม่ได้ใช้สิทธิไถ่ ก็อาจเสียสิทธิในทรัพย์นั้นไป นี่คือเหตุผลที่วันครบกำหนดในสัญญาขายฝากไม่ใช่แค่ตัวเลขในเอกสาร แต่คือเส้นแบ่งว่าทรัพย์จะกลับมาเป็นของคุณหรือไม่

การไถ่ถอนคือหัวใจของเรื่องทั้งหมด

ถ้าตัดทุกอย่างออกให้เหลือแก่นเดียว ขายฝากคือเกมของกำหนดเวลาและยอดเงินไถ่ ก่อนเซ็นชื่อ ควรตอบคำถามหกข้อนี้ได้ทั้งหมด และควรได้คำตอบเป็นลายลักษณ์อักษร ไม่ใช่คำพูดในวงสนทนา

• วันที่สัญญาเริ่มมีผล
• วันครบกำหนดไถ่ ระบุเป็นวันที่ชัดเจน
• จำนวนเงินที่ต้องใช้ในการไถ่คืน
• ค่าใช้จ่ายทั้งหมดที่เกี่ยวข้อง ตั้งแต่วันทำสัญญาจนถึงวันไถ่
• เงื่อนไขการขยายเวลา ทำได้หรือไม่ ทำอย่างไร มีค่าใช้จ่ายเท่าไร
• ขั้นตอนที่ต้องทำในวันที่จะใช้สิทธิไถ่ ต้องติดต่อใคร เตรียมอะไรไปบ้าง

ข้อผิดพลาดที่เจอบ่อยที่สุดคือการรอจนใกล้ครบกำหนดแล้วค่อยเริ่มหาเงินและรวบรวมเอกสาร ซึ่งมักจะสายเกินไป เพราะการเตรียมเงินก้อนใหญ่กับการนัดหมายที่สำนักงานที่ดินต่างก็ใช้เวลาทั้งคู่

ขายฝากต้องทำให้ถูกต้องตามกฎหมายเท่านั้น
การขายฝากอสังหาริมทรัพย์เป็นนิติกรรมที่ต้องดำเนินการและจดทะเบียนต่อพนักงานเจ้าหน้าที่ตามที่กฎหมายกำหนด ไม่ใช่เรื่องที่ตกลงกันเองแล้วเซ็นกระดาษไว้สองฝ่ายจบ เอกสารที่ทำกันเองนอกสำนักงานที่ดินไม่ได้มีผลเท่ากับการจดทะเบียน และในหลายกรณีก็กลายเป็นต้นเหตุของข้อพิพาทในภายหลัง หากมีใครเสนอให้ข้ามขั้นตอนนี้เพื่อความรวดเร็ว นั่นคือสัญญาณที่ควรหยุดคิด ไม่ใช่ข้อเสนอที่ควรรีบรับ

ขายฝากกับรับจำนองที่ดินต่างกันอย่างไร
เมื่อวางสองทางเลือกไว้ข้าง ๆ กัน ภาพจะชัดขึ้นมาก ตารางด้านล่างสรุปประเด็นที่เจ้าของทรัพย์มักถามถึงมากที่สุด ขายฝากโอนกรรมสิทธิ์ไปยังผู้ซื้อฝากตั้งแต่วันจดทะเบียน ส่วนจำนองกรรมสิทธิ์ยังอยู่กับเจ้าของทรัพย์
ตารางเปรียบเทียบ ขายฝาก กับ จำนอง

ประเด็นที่ต้องดู
ขายฝาก
จำนอง
กรรมสิทธิ์
โอนไปยังผู้ซื้อฝากตั้งแต่วันจดทะเบียน
ยังอยู่กับเจ้าของทรัพย์เหมือนเดิม
ลักษณะธุรกรรม
การซื้อขายที่ผูกสิทธิไถ่คืนไว้ในสัญญา
การนำทรัพย์ไปเป็นหลักประกันหนี้
การใช้ทรัพย์ระหว่างสัญญา
ขึ้นอยู่กับเงื่อนไขในสัญญาและข้อกฎหมาย
โดยทั่วไปเจ้าของยังถือกรรมสิทธิ์และใช้ทรัพย์ได้
ถ้าไม่เป็นไปตามเงื่อนไข
เสี่ยงหมดสิทธิไถ่ และเสียกรรมสิทธิ์ในทรัพย์
เข้าสู่กระบวนการบังคับจำนองตามกฎหมาย
เอกสารและการจดทะเบียน
ต้องจดทะเบียนต่อพนักงานเจ้าหน้าที่ให้ถูกต้อง
ต้องจดทะเบียนจำนองตามกฎหมาย
สิ่งที่ต้องจับตาที่สุด
วันครบกำหนดไถ่ และยอดเงินที่ใช้ไถ่
ภาระหนี้ ดอกเบี้ย และการบังคับหลักประกัน

ตารางนี้เป็นการเปรียบเทียบภาพรวมเพื่อให้เห็นโครงสร้างของสองธุรกรรม ไม่ได้ครอบคลุมรายละเอียดข้อกฎหมายทุกกรณี เงื่อนไขจริงยังขึ้นอยู่กับข้อความในสัญญาแต่ละฉบับและลักษณะของทรัพย์ด้วย

ประเด็นที่ต้องดู

ขายฝาก

จำนอง

กรรมสิทธิ์

โอนไปยังผู้ซื้อฝากตั้งแต่วันจดทะเบียน

ยังอยู่กับเจ้าของทรัพย์เหมือนเดิม

ลักษณะธุรกรรม

การซื้อขายที่ผูกสิทธิไถ่คืนไว้ในสัญญา

การนำทรัพย์ไปเป็นหลักประกันหนี้

การใช้ทรัพย์ระหว่างสัญญา

ขึ้นอยู่กับเงื่อนไขในสัญญาและข้อกฎหมาย

โดยทั่วไปเจ้าของยังถือกรรมสิทธิ์และใช้ทรัพย์ได้

ถ้าไม่เป็นไปตามเงื่อนไข

เสี่ยงหมดสิทธิไถ่ และเสียกรรมสิทธิ์ในทรัพย์

เข้าสู่กระบวนการบังคับจำนองตามกฎหมาย

เอกสารและการจดทะเบียน

ต้องจดทะเบียนต่อพนักงานเจ้าหน้าที่ให้ถูกต้อง

ต้องจดทะเบียนจำนองตามกฎหมาย

สิ่งที่ต้องจับตาที่สุด

วันครบกำหนดไถ่ และยอดเงินที่ใช้ไถ่

ภาระหนี้ ดอกเบี้ย และการบังคับหลักประกัน


กรณีไหนที่คนมักหันมาพิจารณาขายฝาก
รูปแบบที่พบบ่อยคือเจ้าของทรัพย์ที่ต้องการเงินก้อนจากมูลค่าอสังหาริมทรัพย์ที่ถืออยู่ และมีแผนชัดเจนว่าเงินจะมาจากไหนเมื่อถึงวันไถ่คืน เช่น รอเงินจากการขายทรัพย์อีกแปลง รอการปิดงวดของโครงการที่ทำอยู่ หรือรอผลอนุมัติสินเชื่อระยะยาวที่ใช้เวลาพิจารณานาน

จุดร่วมของกรณีเหล่านี้คือ ผู้ขายฝากตอบได้ว่าเงินไถ่จะมาจากทางไหนและมาถึงเมื่อไร ไม่ใช่แค่หวังว่าอีกหนึ่งปีสถานการณ์คงดีขึ้น

กรณีไหนที่คนมักเลือกจำนองแทน

อีกกลุ่มคือคนที่ต้องการใช้ทรัพย์เป็นหลักประกันเพื่อให้ได้เงินมาใช้ แต่ต้องการรักษากรรมสิทธิ์ในทรัพย์นั้นไว้กับตัวเอง และประเมินแล้วว่าสามารถบริหารภาระผ่อนชำระตามสัญญาได้อย่างต่อเนื่อง สิ่งที่อยากให้เทียบจริง ๆ คือค่าใช้จ่ายรวม ความเสี่ยงที่รับได้ และแผนการเงินของตัวเอง ไม่ใช่เทียบกันที่คำว่า อนุมัติเร็ว เพียงอย่างเดียว เพราะความเร็วในการได้เงินไม่ได้ช่วยอะไรเลย ถ้าสุดท้ายแล้วหาเงินมาไถ่ไม่ทัน

ทรัพย์แบบไหนที่นำมาขายฝากหรือจำนองได้บ้าง
โดยทั่วไปธุรกรรมกลุ่มนี้จะพิจารณาจากอสังหาริมทรัพย์ที่มีเอกสารสิทธิ์ชัดเจน ซึ่งครอบคลุมทรัพย์หลายประเภท เช่น

• ที่ดินเปล่า
• บ้านพร้อมที่ดิน
• ทาวน์เฮาส์และทาวน์โฮม
• ห้องชุดหรือคอนโดมิเนียม
• อาคารพาณิชย์
• โกดังและคลังสินค้า
• อาคารสำนักงาน
• อสังหาริมทรัพย์ที่ใช้ในเชิงธุรกิจอื่น ๆ

แต่การที่ทรัพย์อยู่ในรายการข้างต้นไม่ได้แปลว่าผู้รับซื้อฝากหรือผู้รับจำนองทุกรายจะรับพิจารณา แต่ละรายมีนโยบายและเกณฑ์ของตัวเอง บางรายรับเฉพาะทำเลที่คุ้นเคย บางรายไม่รับทรัพย์บางประเภทเลย 

ก่อนเดินเรื่อง สิ่งที่ควรตรวจให้เรียบร้อยคือประเภทของเอกสารสิทธิ์ ชื่อผู้ถือกรรมสิทธิ์ว่าตรงกับผู้ที่จะทำสัญญาหรือไม่ ภาระผูกพันที่ติดอยู่กับทรัพย์ และข้อจำกัดอื่นที่อาจทำให้ทรัพย์นั้นทำนิติกรรมไม่ได้

ก่อนขายฝากที่ดิน ต้องเช็กอะไรบ้าง

5 ข้อต่อไปนี้คือสิ่งที่ควรทำให้เสร็จก่อนนัดคุยเรื่องเงื่อนไข ไม่ใช่ระหว่างนั่งอยู่ที่โต๊ะเซ็นสัญญา

1. ประเมินมูลค่าทรัพย์ของตัวเองก่อน
ควรรู้ราคาตลาดคร่าว ๆ ของทรัพย์ไว้ในใจ จะจากการเทียบราคาซื้อขายในละแวกเดียวกัน สอบถามนายหน้าในพื้นที่ หรือดูราคาประเมินเป็นฐานก็ได้ ตัวเลขนี้จะกลายเป็นเครื่องมือชิ้นสำคัญเวลาพิจารณาข้อเสนอที่ได้รับ

สิ่งที่ไม่ควรทำคือดูเฉพาะวงเงินที่มีคนยื่นให้ โดยไม่เคยรู้เลยว่าทรัพย์ของตัวเองมีมูลค่าประมาณเท่าไร เพราะจะไม่มีทางรู้เลยว่าข้อเสนอนั้นสมเหตุสมผลหรือไม่

2. ดูยอดที่ต้องใช้ไถ่คืน ไม่ใช่ดูแค่เงินที่ได้รับวันแรก
เงินที่ได้รับในวันจดทะเบียนเป็นตัวเลขที่จำง่ายและน่าสนใจที่สุด แต่ตัวเลขที่ตัดสินชะตากรรมของทรัพย์คือยอดที่ต้องเตรียมในวันไถ่

วิธีที่ตรงไปตรงมาที่สุดคือกางกระดาษออกมาคำนวณต้นทุนรวมตั้งแต่วันทำสัญญาจนถึงวันที่คาดว่าจะไถ่ แล้วถามให้ชัดว่ามีรายการค่าใช้จ่ายใดบ้างที่ยังไม่อยู่ในตัวเลขนี้ คำถามนี้ถามได้ ไม่ใช่เรื่องเสียมารยาท และผู้ให้บริการที่ทำงานตรงไปตรงมาจะตอบได้โดยไม่อึดอัด

3. ดูระยะเวลาสัญญาให้สอดคล้องกับกระแสเงินสดจริง
คำถามที่ต้องถามตัวเองคือ ระยะเวลาที่กำลังจะตกลงนั้นสอดคล้องกับรอบเงินเข้าจริงของเราหรือไม่ ถ้าเงินก้อนที่จะใช้ไถ่คาดว่าจะเข้าเดือนที่สิบสี่ แต่สัญญาครบกำหนดเดือนที่สิบสอง นั่นคือปัญหาตั้งแต่วันแรกที่เซ็น อย่าเลือกสัญญาที่สั้นเกินไปเพียงเพราะอยากได้เงินเร็ว ความเร็วในวันนี้แลกมาด้วยแรงกดดันในอีกไม่กี่เดือนข้างหน้าเสมอ

4. อ่านเงื่อนไขการขยายเวลาให้ละเอียด
กรมที่ดินระบุไว้ว่าการขยายกำหนดเวลาไถ่ในการขายฝากต้องดำเนินการให้ถูกต้องตามที่กฎหมายกำหนด ไม่ใช่เรื่องที่ตกลงกันด้วยวาจาแล้วถือว่ามีผล

ถ้าคู่สัญญาบอกว่า ไม่ต้องห่วง ถึงเวลาค่อยคุยกัน ต่อให้ได้ ให้ขอให้เขียนลงในเอกสารและถามให้ชัดว่าต้องดำเนินการอย่างไร ที่ไหน ภายในเมื่อไร คำพูดที่ไม่ได้อยู่ในเอกสารมักหายไปพร้อมกับความจำของคนพูด

5. ตรวจกรรมสิทธิ์และภาระผูกพันให้จบก่อน
ตรวจชื่อเจ้าของตามเอกสารสิทธิ์ว่าตรงกับผู้ที่จะเป็นคู่สัญญาหรือไม่ มีภาระจำนองเดิมค้างอยู่หรือเปล่า มีการอายัด มีคดีความ หรือมีข้อจำกัดในการทำนิติกรรมอื่นใดหรือไม่ ถ้าทรัพย์เป็นมรดกหรือถือกรรมสิทธิ์ร่วม เรื่องนี้ยิ่งต้องเคลียร์ให้จบก่อนเริ่มกระบวนการ

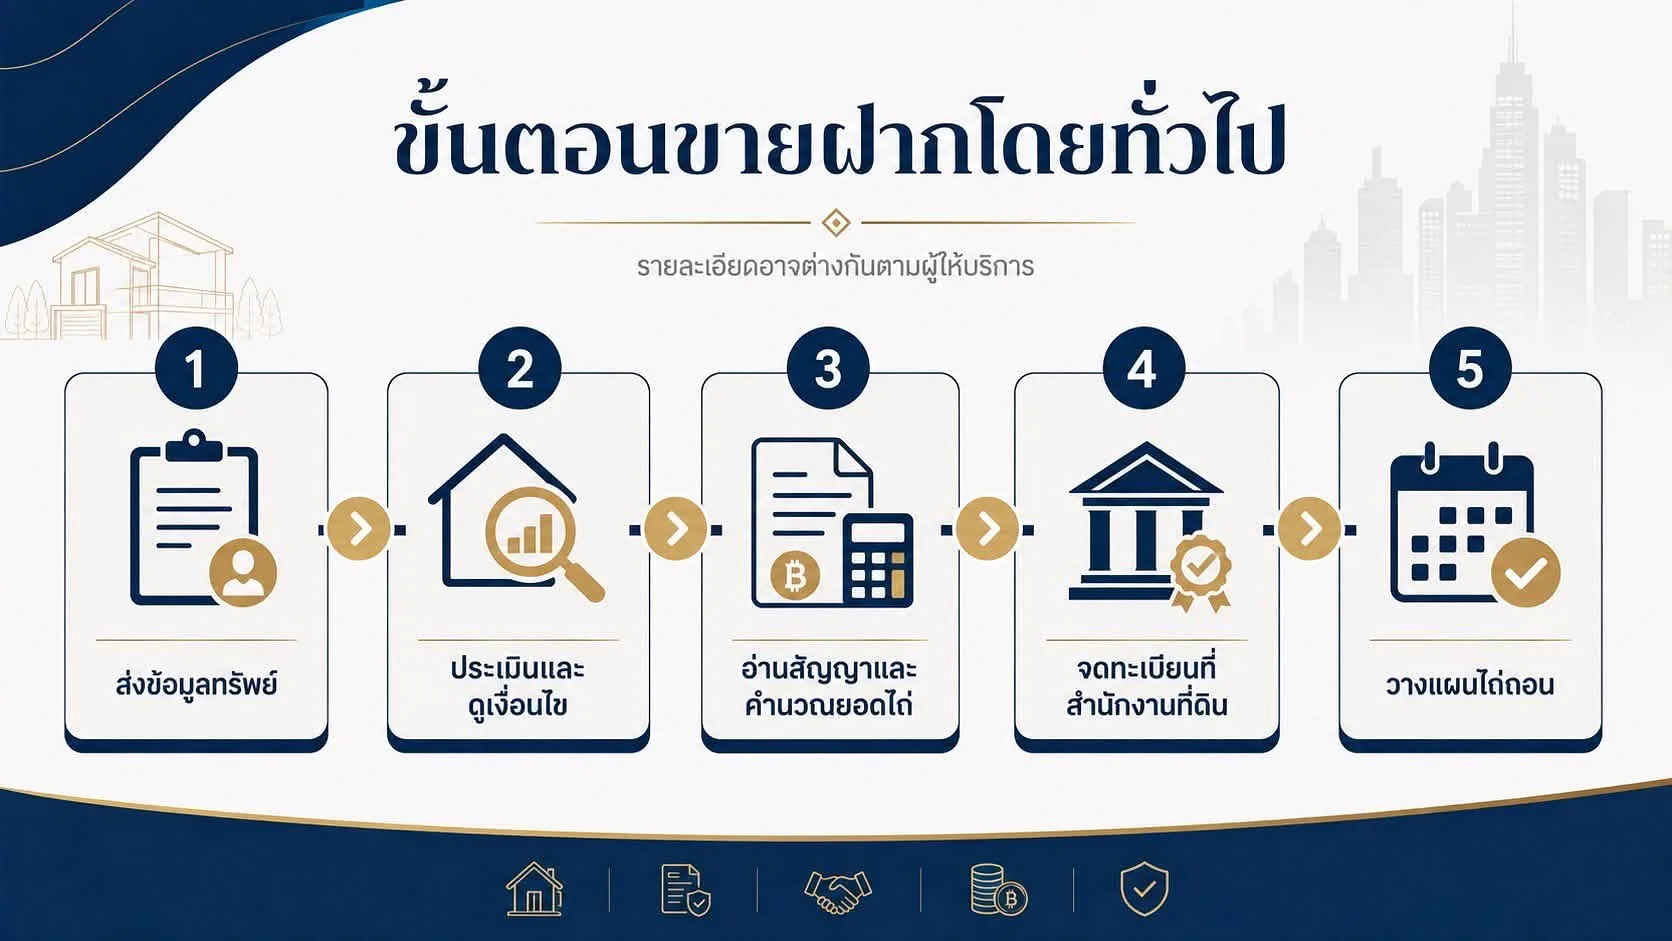
ขั้นตอนขายฝากโดยทั่วไปเป็นอย่างไร
แม้รายละเอียดจะต่างกันไปในแต่ละราย แต่โครงของกระบวนการมักเดินตามลำดับนี้

ลำดับขั้นตอนขายฝากโดยทั่วไป รายละเอียดอาจต่างกันไปตามผู้ให้บริการแต่ละราย

ขั้นที่ 1 ส่งข้อมูลทรัพย์เพื่อประเมินเบื้องต้น
ข้อมูลที่มักต้องเตรียมในขั้นนี้ ได้แก่

• ประเภทของทรัพย์
• จังหวัดและทำเลที่ตั้ง
• เนื้อที่ตามเอกสารสิทธิ์
• สำเนาโฉนดหรือเอกสารสิทธิ์
• ภาพถ่ายทรัพย์ตามสภาพจริง
• ภาระจำนองเดิม หากมี
• วงเงินที่ต้องการ

ขั้นที่ 2 ประเมินทรัพย์และพิจารณาเงื่อนไข
ผู้ให้บริการแต่ละรายมีเกณฑ์ประเมินไม่เหมือนกัน ทั้งเรื่องทำเลที่รับ ประเภททรัพย์ที่ถนัด และมุมมองต่อสภาพคล่องของตลาดในพื้นที่นั้น จึงไม่ควรเชื่อคำรับประกันล่วงหน้าว่าจะได้วงเงินเท่ากับกี่เปอร์เซ็นต์ของราคาตลาด ตัวเลขจริงจะออกมาหลังการประเมินเท่านั้น

ขั้นที่ 3 อ่านสัญญาและคำนวณเงินไถ่
ขอรายละเอียดทั้งหมดเป็นลายลักษณ์อักษร แล้วอ่านให้จบทุกบรรทัด รวมถึงข้อความตัวเล็กท้ายเอกสาร ถ้าเป็นทรัพย์มูลค่าสูงหรือมีข้อสัญญาที่อ่านแล้วยังไม่เข้าใจ การให้ผู้เชี่ยวชาญด้านกฎหมายช่วยตรวจสักรอบเป็นค่าใช้จ่ายที่คุ้มกว่าการเซ็นไปก่อนแล้วมาตีความกันทีหลังมาก

ขั้นที่ 4 จดทะเบียนที่สำนักงานที่ดิน
นิติกรรมเกี่ยวกับอสังหาริมทรัพย์ต้องดำเนินการตามขั้นตอนทางกฎหมายและเอกสารที่เกี่ยวข้อง ทั้งสองฝ่ายไปดำเนินการต่อหน้าพนักงานเจ้าหน้าที่ และควรเก็บเอกสารทุกฉบับที่ได้รับในวันนั้นไว้ให้ครบ

ขั้นที่ 5 วางแผนไถ่ถอนตั้งแต่วันแรก
วันที่ควรเริ่มวางแผนไถ่คือวันเดียวกับที่เซ็นสัญญา ไม่ใช่เดือนสุดท้าย ตั้งเตือนไว้หลายจุด เช่น ก่อนครบกำหนดหกเดือน สามเดือน หนึ่งเดือน และสองสัปดาห์ แต่ละจุดควรมีคำถามประจำจุดว่าตอนนี้เงินไถ่พร้อมไปถึงไหนแล้ว

7 คำถามที่ควรถามให้ครบก่อนเซ็นสัญญาขายฝาก
พิมพ์เจ็ดข้อนี้ใส่โทรศัพท์ไปด้วยในวันนัดคุย แล้วไล่ถามให้ครบ

1. ทรัพย์ของเราถูกประเมินมูลค่าไว้เท่าไร และประเมินจากอะไร
2. เงินที่จะได้รับจริงสุทธิในวันจดทะเบียนคือเท่าไร หลังหักทุกอย่างแล้ว
3. ต้องใช้เงินเท่าไรในการไถ่คืน ขอเป็นตัวเลขเดียวที่ชัดเจน
4. สัญญาครบกำหนดวันที่เท่าไร
5. มีค่าใช้จ่ายอะไรเพิ่มเติมอีกบ้าง ทั้งที่จ่ายวันนี้และที่จะตามมาทีหลัง
6. ขยายเวลาได้หรือไม่ ถ้าได้ต้องทำอย่างไร ที่ไหน และมีค่าใช้จ่ายเท่าไร
7. ถ้าพร้อมไถ่ก่อนกำหนด ต้องดำเนินการอย่างไร และมีเงื่อนไขอะไรหรือไม่

ข้อควรระวัง อย่าเซ็นเอกสารที่ยังมีช่องว่างไม่ได้กรอก และอย่าเซ็นข้อความที่อ่านแล้วยังไม่เข้าใจความหมาย เอกสารที่เซ็นไปแล้วมีผลผูกพัน ส่วนคำอธิบายด้วยวาจาที่ได้ยินในวันนั้นไม่มีผลเท่ากัน

ข้อผิดพลาดที่เจอบ่อยและควรหลีกเลี่ยง

สนใจแต่ว่าได้เงินเร็ว จนไม่ทันอ่านเรื่องวันไถ่ถอน
ในวันที่ต้องการเงินด่วน สมองจะโฟกัสอยู่กับคำถามเดียวคือได้เงินเมื่อไร แต่บรรทัดที่กำหนดชะตากรรมของทรัพย์คือบรรทัดที่ระบุวันครบกำหนด เพราะเส้นตายในสัญญาขายฝากมีผลโดยตรงต่อสิทธิในทรัพย์

เข้าใจว่าขายฝากก็เหมือนจำนอง

นี่คือความเข้าใจผิดที่สร้างความเสียหายมากที่สุด เพราะจำนองยังเก็บกรรมสิทธิ์ไว้กับเจ้าของทรัพย์ แต่ขายฝากโอนกรรมสิทธิ์ออกไปตั้งแต่วันจดทะเบียน สองอย่างนี้ไม่ใช่ทางเลือกที่ต่างกันแค่ชื่อเรียกหรืออัตราผลตอบแทน

ประเมินความสามารถในการไถ่คืนสูงเกินจริง

การทำแผนกระแสเงินสดก่อนเซ็นช่วยได้มาก เขียนออกมาว่าในแต่ละเดือนจนถึงวันครบกำหนดจะมีเงินเข้าเท่าไร ออกเท่าไร และเงินไถ่จะมาจากก้อนไหน ถ้าเขียนแล้วตัวเลขไม่ลงตัวบนกระดาษ โอกาสที่มันจะลงตัวเองในชีวิตจริงก็ไม่มาก

เชื่อข้อตกลงปากเปล่าเรื่องการต่อสัญญา

การขยายเวลาต้องดำเนินการตามรูปแบบที่กฎหมายกำหนด คำรับปากว่าจะต่อให้ไม่ได้แทนที่ขั้นตอนนั้น และเมื่อถึงเวลาจริง คู่สัญญาอาจเป็นคนละคนกับคนที่พูดไว้ในวันแรกก็ได้

ไม่เก็บเอกสารและหลักฐานการชำระเงิน

เก็บให้ครบทั้งสัญญา ใบเสร็จ เอกสารจากสำนักงานที่ดิน สลิปโอนเงินทุกครั้ง รวมถึงข้อความและอีเมลที่คุยกันไว้ ถ่ายรูปเก็บสำรองไว้อีกชุดหนึ่งด้วย เอกสารเหล่านี้ไม่มีค่าเลยในวันที่ทุกอย่างราบรื่น และมีค่ามหาศาลในวันที่มีข้อโต้แย้ง

เลือกผู้ให้บริการขายฝากหรือรับจำนองที่ดินอย่างไรให้รอบคอบ

ธุรกรรมที่ใช้ทรัพย์มูลค่าหลักล้านเป็นตัวตั้ง ควรใช้เกณฑ์คัดเลือกที่เข้มกว่าการเลือกจากโฆษณาที่เห็นก่อน

มีข้อมูลบริษัทและช่องทางติดต่อที่ตรวจสอบได้

ชื่อกิจการ ที่ตั้งสำนักงาน หมายเลขโทรศัพท์ และช่องทางติดต่อควรระบุไว้ชัดเจนและตรวจสอบย้อนหลังได้ ผู้ให้บริการที่มีตัวตนชัดเจนย่อมรับผิดชอบต่อสิ่งที่พูดไว้มากกว่าผู้ที่ติดต่อได้ทางแชทเพียงช่องทางเดียว

อธิบายเงื่อนไขได้ครบก่อนเซ็นสัญญา

วงเงิน ค่าใช้จ่าย ระยะเวลา และวิธีไถ่ถอน ควรตอบได้ชัดเจนตั้งแต่ก่อนเซ็น ถ้าคำตอบที่ได้ยังคลุมเครือหรือเปลี่ยนไปมาในแต่ละครั้งที่ถาม นั่นเป็นข้อมูลสำคัญเกี่ยวกับวิธีทำงานของเขาเช่นกัน

ดำเนินธุรกรรมตามขั้นตอนทางกฎหมาย

ระวังบริการที่ชวนให้ทำเอกสารไม่ครบ ชวนเซ็นเอกสารเปล่า หรือชวนข้ามขั้นตอนที่ควรดำเนินการที่สำนักงานที่ดิน ข้อเสนอที่ประหยัดเวลาแบบนี้มักผลักความเสี่ยงทั้งหมดมาไว้ที่เจ้าของทรัพย์

ไม่เร่งให้ตัดสินใจจนไม่มีเวลาอ่านสัญญา

การเร่งให้เซ็นภายในวันนี้เพราะ เงื่อนไขนี้มีถึงเย็นนี้ เป็นเทคนิคกดดันที่ไม่ควรได้ผลกับธุรกรรมที่ใช้บ้านหรือที่ดินเป็นเดิมพัน คู่สัญญาที่ตั้งใจทำงานระยะยาวจะให้เวลาอ่านสัญญาเสมอ


คำถามที่พบบ่อยเกี่ยวกับขายฝากและจำนองที่ดิน
ขายฝากคืออะไร

ขายฝากคือสัญญาซื้อขายที่กรรมสิทธิ์ในทรัพย์โอนไปยังผู้ซื้อฝากตั้งแต่วันจดทะเบียน โดยผู้ขายฝากยังมีสิทธิไถ่ทรัพย์กลับคืนได้ภายในระยะเวลาที่กำหนดไว้ในสัญญา ใครที่กำลังพิจารณาแนวทางนี้ ควรเข้าใจให้ชัดตั้งแต่ต้นว่าวันครบกำหนดคือวันไหน และยอดเงินที่ต้องใช้ไถ่คืนคือเท่าไร

ขายฝากกับจำนองต่างกันอย่างไร

ความต่างที่สำคัญที่สุดคือเรื่องกรรมสิทธิ์ ขายฝากมีการโอนกรรมสิทธิ์ไปยังผู้ซื้อฝาก ส่วนจำนองเป็นการนำทรัพย์ไปเป็นหลักประกันการชำระหนี้ โดยกรรมสิทธิ์ยังอยู่กับผู้จำนอง

ขายฝากไปแล้วยังไถ่ที่ดินคืนได้ไหม

ไถ่คืนได้ภายในระยะเวลาที่กำหนดไว้ และต้องปฏิบัติตามเงื่อนไขของสัญญาและข้อกฎหมายที่เกี่ยวข้อง หากปล่อยจนเลยกำหนดโดยไม่ได้ใช้สิทธิ ก็อาจกระทบต่อสิทธิในการได้ทรัพย์คืน

รับจำนองที่ดินต้องโอนกรรมสิทธิ์ไหม

โดยหลักการของการจำนอง กรรมสิทธิ์ยังอยู่กับผู้จำนอง ทรัพย์ถูกใช้เป็นหลักประกันการชำระหนี้เท่านั้น ซึ่งเป็นคนละเรื่องกับขายฝากที่มีการโอนกรรมสิทธิ์ตั้งแต่วันทำสัญญา

ก่อนขายฝากต้องเตรียมอะไรบ้าง

เตรียมข้อมูลทรัพย์ เอกสารสิทธิ์ ข้อมูลผู้ถือกรรมสิทธิ์ รายละเอียดภาระผูกพันที่มีอยู่ และวงเงินที่ต้องการ จากนั้นคำนวณให้ชัดว่าเมื่อถึงวันครบกำหนดจะมีแหล่งเงินสำหรับไถ่คืนจากทางไหน คำถามข้อหลังนี้สำคัญกว่าคำถามว่าจะได้เงินเร็วแค่ไหน

สรุป ขายฝากช่วยเพิ่มสภาพคล่องได้ แต่ต้องรู้ว่ากำลังแลกอะไรไป

ทั้งการขายฝากและการจำนองต่างเป็นแนวทางที่เจ้าของอสังหาริมทรัพย์นำมาพิจารณาได้เมื่อต้องการเงินทุน แต่ผลทางกฎหมายและระดับความเสี่ยงของสองแนวทางนี้ต่างกันอย่างมีนัยสำคัญ ขายฝากแลกมาด้วยการโอนกรรมสิทธิ์และสิทธิไถ่ที่มีวันหมดอายุ ส่วนการหาผู้ให้บริการ รับจำนองที่ดิน คือการเก็บกรรมสิทธิ์ไว้แล้วรับภาระหนี้ตามสัญญาแทน

ถ้าจะจำอะไรกลับไปแค่สี 4 ข้อ ให้จำลำดับนี้ ประเมินมูลค่าทรัพย์ให้รู้ก่อน แล้วเปรียบเทียบเงื่อนไขจากหลายแหล่ง จากนั้นทำความเข้าใจยอดไถ่และวันครบกำหนดให้ชัดเป็นตัวเลข และสุดท้ายอ่านสัญญาให้เข้าใจทุกบรรทัดก่อนไปจดทะเบียน

อสังหาริมทรัพย์มักเป็นทรัพย์สินที่มีมูลค่าสูงที่สุดชิ้นหนึ่งของครอบครัว การตัดสินใจนำไปขายฝากหรือจำนองจึงไม่ควรวัดกันที่ว่าได้เงินเร็วแค่ไหน แต่ควรตอบให้ได้ตั้งแต่วันแรกว่าจะรักษาสิทธิในทรัพย์เอาไว้ด้วยวิธีใด และแผนชำระคืนจะเดินไปอย่างไรจนถึงวันสุดท้ายของสัญญา

อัพเดทล่าสุด

  29 ต.ค. 2569
สมาคมสโมสรวัฒนธรรมหญิง  ในพระบรมราชินูปถัมภ์ รวมพลังจิตอาสา ประดิษฐ์ดอกไม้จันทน์ น้อมรำลึกพระมหากรุณาธิคุณ "สมเด็จพระบรมราชชนนีพันปีหลวง"

  27 ต.ค. 2569
นายกฯ อนุทิน Kick off เปิดโครงการ "โซลาร์ภาคประชาชน" รัฐอุดหนุน 5 หมื่นบาท ตั้งเป้า 1 ล้านครัวเรือน มุ่งลดค่าไฟและเปลี่ยนหลังคาบ้านเป็นเงินออม สร้างความมั่นคงทางพลังงานอย่างยั่งยืน เพื่อประชาชนคนไทย

  30 ต.ค. 2569
ได้ฤกษ์เปิดศึกผู้หยั่งรู้! “ดีเจพุฒิ” นำทัพ “แบมแบม–ดีเจนุ้ย–นุ้ย สุจิรา–เมฆ จิรกิตติ์” เปิด 3 ห้องปริศนา ท้าประลอง 50 นักพยากรณ์ใน “UNSEEN ศึกชิงบัลลังก์ผู้หยั่งรู้” ทางช่อง 3 และ WeTV

  24 ต.ค. 2569
สยามพิวรรธน์ และสยามพารากอน ร่วมฉลอง American Fair Bangkok 2026 ครบรอบ 250 ปีแห่งการสถาปนาประเทศ เชื่อมความสัมพันธ์ไทย–สหรัฐอเมริกา

เว็บไซต์ thailandreporter.com เป็นเว็บไซต์เพื่อ ข่าวสาร สาระ และ ความบันเทิง เพื่อสังคมไทย

ช่องทางติดต่อทีมงาน www.thailandreporter.com แนะนำ, ติชม, ฝากข่าวประชาสัมพันธ์, ติดต่อโฆษณา เบอร์โทร : 090-328-2392
Copyright © www.thailandreporter.com 2026 all 7 rights reserved.